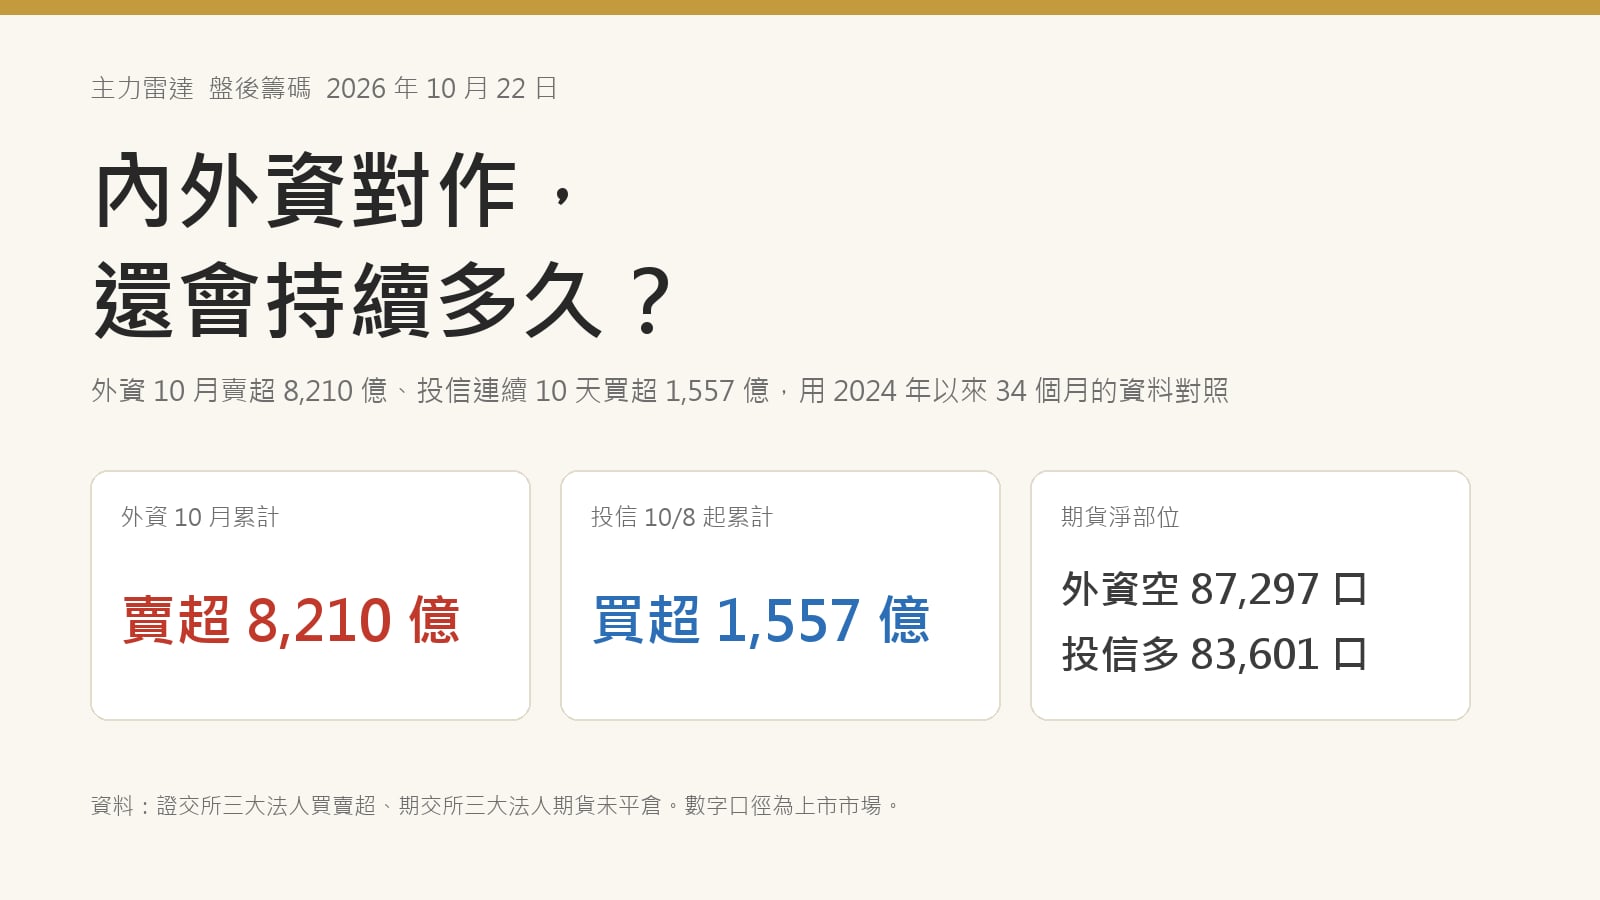
內外資對作還會持續多久?外資 10 月賣超 8,210 億、投信連 10 買,用 34 個月資料看它怎麼結束
2026-10-22・MoneyTurbo 主力雷達
資料基準:2026 年 10 月 22 日現貨收盤,三大法人買賣超為證交所上市市場口徑,期貨部位為期交所臺股期貨未平倉淨額。本文為市場觀察與歷史對照,不構成個別投資建議。
10 月 22 日,加權指數收 46,041.43 點,下跌 846.34 點,跌幅 1.81%,收盤跌破季線,成交值 8,792 億。三大法人合計賣超 1,001.6 億:外資賣超 816.6 億,投信買超 88.7 億,自營商賣超 273.8 億,其中避險部位就賣了 236.6 億。
這是投信連續第 10 個交易日買超。從 10 月 8 日算起,投信買了 1,557 億;同一段時間外資只有 10 月 21 日小買 22 億,其餘 9 天都在賣。再往前推到 10 月 6 日指數收盤高點 49,822.55 那天,外資 12 個交易日賣了 9,175 億,是投信同期買超金額的 5.9 倍,指數跌了 3,781 點,跌幅 7.6%。
會員問我最多的一句話:內外資對作還會持續多久?我的做法沒有捷徑,把 2024 年以來 34 個月的逐月資料、今年 7 月以來 77 個交易日的逐日資料全部攤開,看過去每一次外資賣超對上投信買超,是誰先退、退之前出現什麼訊號。
10 月 22 日的數字:外資賣超 816 億、投信買超 88 億,現貨對作第 10 天
先把 10 月 6 日以後的每一天列出來。你會看到兩件事:外資賣超最大的兩天是 10 月 13 日的 1,652.9 億與 10 月 15 日的 3,025.6 億,這兩天就占了 10 月 8 日以來外資賣超的一半;投信的買超則是細水長流,單日最大 292.8 億,最小 30.1 億,沒有一天停。
| 日期 | 外資買賣超(億) | 投信買賣超(億) | 加權指數收盤 |
|---|---|---|---|
| 10/6 | -66.6 | -142.6 | 49,822.55 |
| 10/7 | -130.4 | -33.2 | 49,806.37 |
| 10/8 | -758.5 | +30.1 | 49,313.44 |
| 10/12 | -522.0 | +71.4 | 49,301.96 |
| 10/13 | -1,652.9 | +246.3 | 48,341.31 |
| 10/14 | -200.4 | +160.3 | 48,625.83 |
| 10/15 | -3,025.6 | +292.8 | 46,969.87 |
| 10/16 | -461.5 | +110.5 | 47,111.26 |
| 10/19 | -767.4 | +241.4 | 46,822.08 |
| 10/20 | -795.4 | +187.6 | 46,292.93 |
| 10/21 | +22.4 | +128.0 | 46,887.77 |
| 10/22 | -816.6 | +88.7 | 46,041.43 |
自營商的數字也值得拆開看。今天自營商合計賣超 273.8 億,自行買賣只賣 37.2 億,避險部位賣了 236.6 億。避險部位主要對應權證與 ETF 的發行需求,方向跟著市場的申購與贖回走,所以它和投信一樣,更多反映資金進出,不代表自營商對行情的判斷。真正帶著觀點在交易的,是外資的 816.6 億與投信那 88.7 億背後的 ETF 申購。
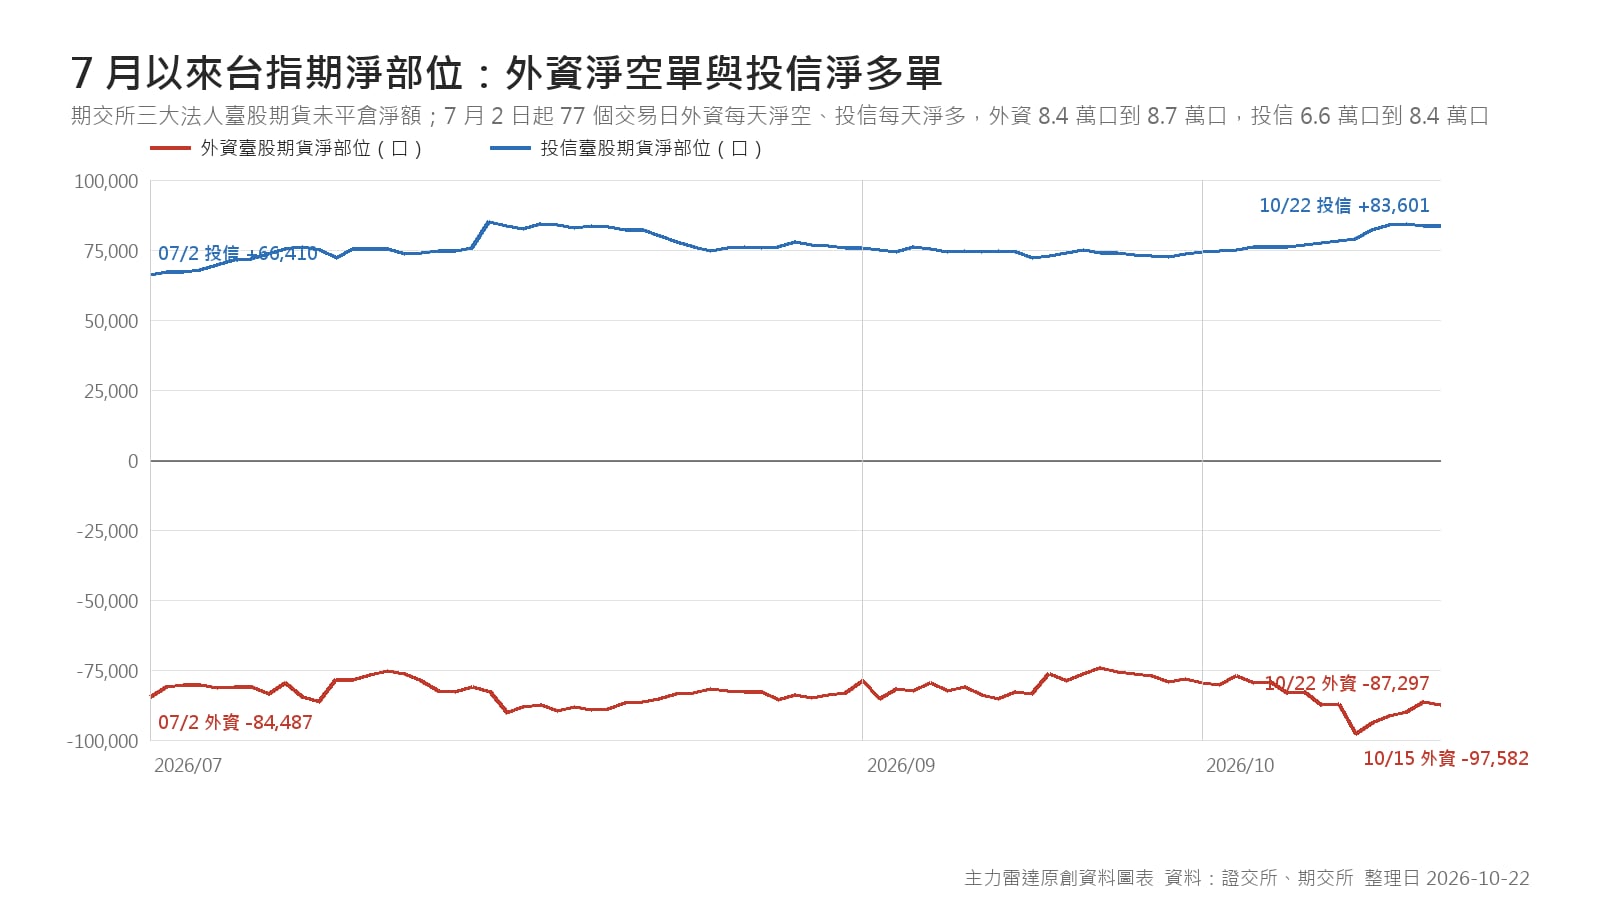
期貨這邊更直接。外資臺股期貨淨空單 10 月 8 日是 83,194 口,10 月 15 日衝到 97,582 口,今天 87,297 口;投信淨多單從 76,339 口加到 83,601 口,10 月 20 日一度 84,389 口。散戶淨多單 13,087 口,也在增加。現貨誰賣誰買,期貨就是誰空誰多,兩邊方向完全一致。
融資沒有跟著跌。上市融資餘額 10 月 6 日 6,376.6 億,10 月 21 日 6,443.7 億,指數跌了 5.9%,融資反而多了 67 億。我在 10 月 8 日那篇用融資增幅對比大盤增幅的方法提醒過,融資漲得比大盤快才要擔心;兩週過去,這個差距只有拉大,沒有縮小。10 月 22 日的融資數字在本文寫作時證交所尚未公布。
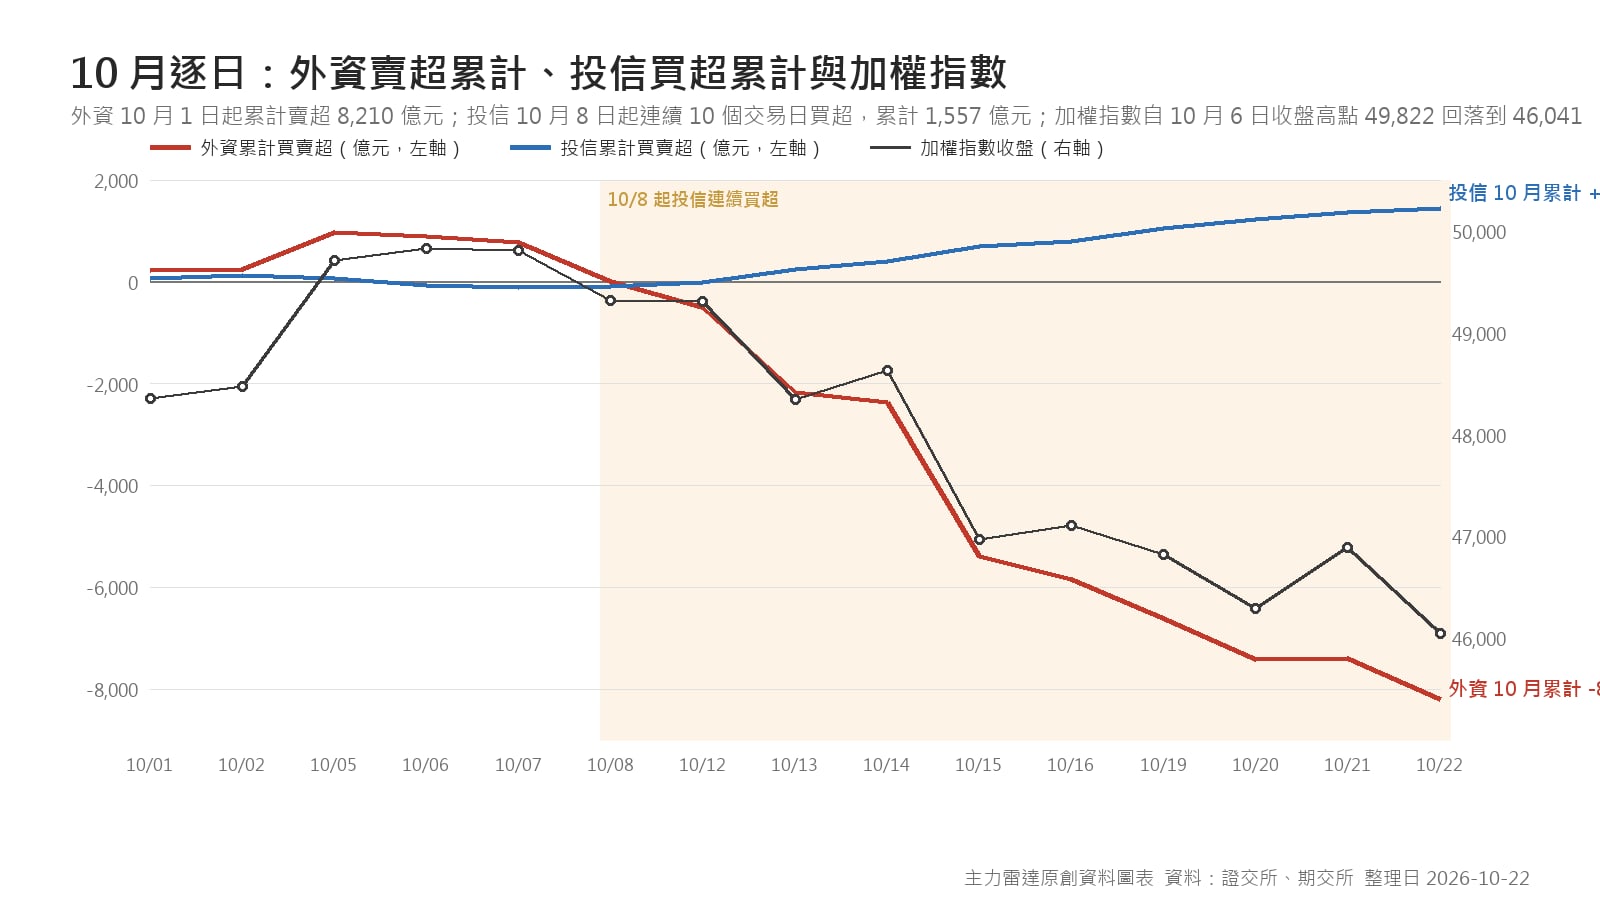
這一波內外資對作從哪裡開始、錢從哪裡來
現貨層面的對作從 10 月 8 日開始,期貨層面的對作從 7 月就沒停過。7 月 2 日到 10 月 22 日這 77 個交易日,外資臺股期貨每一天都是淨空單,投信每一天都是淨多單,沒有例外。外資淨空單從 84,487 口走到 87,297 口,投信淨多單從 66,410 口走到 83,601 口。翻成白話:期貨市場上,外資與投信對作了將近四個月,10 月只是現貨也跟著站到兩邊。
投信的錢從 ETF 申購來。依經濟日報 10 月 22 日報導,截至 10 月 21 日,0050 十月以來淨申購 1,034 億,是今年第四度單月突破千億;今年以來 0050 淨申購 7,005 億,元大台灣50正2 淨申購 1,626 億。同一篇報導也寫到,主動式台股 ETF 在 8 月與 9 月整體呈現連續贖回,所以這一波投信買超的主力是市值型 ETF 的申購,不是主動式基金的加碼。投信不是看多才買,是申購單進來就得買,這點決定了它的買超沒有「停手」的選項,只有「申購降溫」的選項。
外資的錢往外走。把證交所逐月統計加總,外資今年 1 月到 10 月 22 日累計賣超 21,960 億,2022 年全年賣超 12,325 億是過去的最大年度紀錄,今年已經是它的 1.8 倍。匯率跟著走:依中央銀行公布的銀行間收盤匯率,新臺幣 9 月 30 日 31.852 元,10 月 22 日 32.508 元,一個月貶了 0.656 元。投信那邊同樣創紀錄,今年累計買超 9,043 億,已經超過 2024 年全年的 8,321 億。
7 月以來逐日:外資賣、投信買連續三天以上出現四次,之後指數怎麼走
我用最嚴格的定義,當天外資賣超且投信買超才算對作日,7 月 2 日以來 77 個交易日有 36 天符合。連續三天以上的區段有四段,整理如下。
| 區段 | 天數 | 外資合計(億) | 投信合計(億) | 期間指數 | 結束後 5 日 | 結束後 10 日 |
|---|---|---|---|---|---|---|
| 7/2 至 7/21 | 13 | -6,522 | +1,524 | 46,744 至 44,233,跌 5.4% | -5.9% | -2.0% |
| 7/28 至 7/30 | 3 | -1,580 | +213 | 43,634 至 39,933,跌 8.5% | +11.2% | +15.3% |
| 9/10 至 9/14 | 3 | -1,646 | +153 | 47,183 至 45,863,跌 2.8% | +4.1% | +4.5% |
| 10/8 至 10/20 | 8 | -8,184 | +1,340 | 49,806 至 46,293,跌 7.1% | 尚未滿 5 日 | 尚未滿 10 日 |
四段對作期間,指數四次都收跌。差別出現在對作結束之後。7 月 21 日那段結束後指數繼續跌 5.9%,因為外資沒有轉買,7 月 24 日又賣 609 億、7 月 28 日再賣 875 億,對作只是換了形式繼續。7 月 30 日與 9 月 14 日那兩段結束後,指數分別反彈 11.2% 與 4.1%,因為結束的方式是外資轉買:7 月 31 日外資買超 675.5 億、8 月 5 日買超 903.1 億、整個 8 月買超 3,568 億;9 月 17 日買超 121.9 億、9 月 18 日買超 869.9 億,之後指數在 9 月 23 日創下 48,157 的當時新高。
把焦點放回投信,答案更清楚。7 月 2 日到 8 月 6 日投信連續買超 25 個交易日,合計 3,125 億,同期外資賣超 7,039 億。這 25 天裡指數的低點出現在第 20 天,也就是 7 月 30 日的 39,933 點;低點之後的第一個交易日 7 月 31 日,外資就買了 675.5 億,指數單日上漲 7.98%。投信在低點之後還繼續買了五天,但行情的轉折點與投信無關,與外資第一筆明確買超同一天。
這次投信從 10 月 8 日連買 10 天,外資 12 天賣了 9,175 億。對照 7 月,外資用 25 天賣 7,039 億,這次的賣超速度是 7 月的兩倍以上。賣得快,籌碼耗竭也可能更快,但這只是速度的比較,不是日期的預告。
2024 年以來 34 個月:對作月份 15 個,10 個月指數收跌
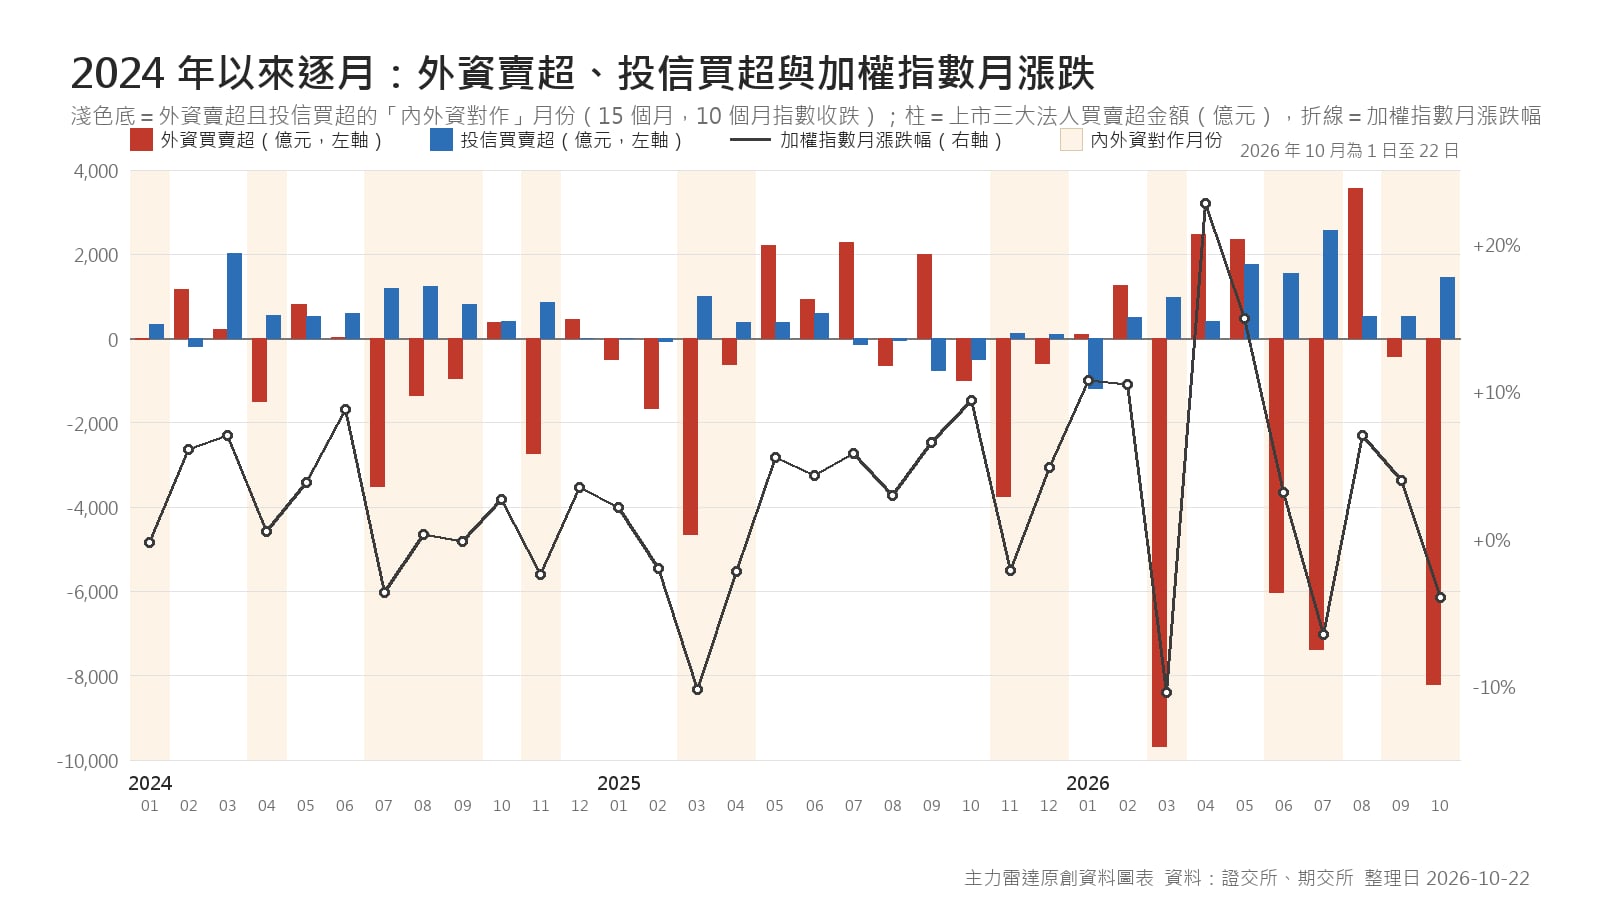
逐日資料容易被單一事件帶著走,我再用證交所逐月統計拉長到 2024 年 1 月。34 個月裡,外資賣超且投信買超的對作月份有 15 個,其中 10 個月加權指數收跌,平均月漲跌幅 -1.95%。對照其他三種組合:外資與投信同時買超的 10 個月,平均上漲 8.7%,沒有一個月收跌;外資買超、投信賣超的 5 個月,平均上漲 6.5%,也沒有一個月收跌;兩邊同時賣超的 4 個月,平均上漲 3.1%,1 個月收跌。翻成白話,34 個月裡表現最差的組合,就是現在這種。
對作月份最長連續 3 個月,出現在 2024 年 7 月到 9 月,其餘都是 1 到 2 個月。今年 9 月外資小賣 417 億、投信買 527 億,已經算對作月,10 月是第二個月。再看已經結束的 8 段對作月份,結束後的第一個月指數 8 次全部收漲,最小 2.7%、最大 22.7%,平均上漲 7.7%。這個數字背後的機制與逐日資料相同:對作結束多半代表外資回頭,而外資回頭的月份,指數很少收跌。
再看外資單月賣超 3,000 億以上的月份,2024 年以來含本月共七次。前六次之後外資多久轉向,指數又怎麼走,整理如下。
| 大賣月份 | 外資(億) | 該月指數 | 次月外資(億) | 次月指數 | 次次月外資(億) | 次次月指數 |
|---|---|---|---|---|---|---|
| 2024 年 7 月 | -3,503 | -3.6% | -1,348 | +0.3% | -951 | -0.2% |
| 2025 年 3 月 | -4,656 | -10.2% | -614 | -2.2% | +2,200 | +5.5% |
| 2025 年 11 月 | -3,749 | -2.1% | -603 | +4.8% | +88 | +10.7% |
| 2026 年 3 月 | -9,682 | -10.4% | +2,481 | +22.7% | +2,360 | +14.9% |
| 2026 年 6 月 | -6,018 | +3.1% | -7,389 | -6.5% | +3,568 | +7.0% |
| 2026 年 7 月 | -7,389 | -6.5% | +3,568 | +7.0% | -417 | +3.9% |
| 2026 年 10 月至 22 日 | -8,210 | -4.0% | 待觀察 | |||
前六次大賣之後,外資在兩個月內轉為單月買超的有四次:2025 年 3 月之後的 5 月、2025 年 11 月之後的隔年 1 月、2026 年 3 月之後的 4 月、2026 年 7 月之後的 8 月。2024 年 7 月那次連賣三個月才在 10 月轉買;2026 年 6 月那次次月賣得更多,再隔一個月才轉買。六次之後兩個月的指數收盤,全部高於或等於大賣當月的收盤,最小是 2026 年 6 月那次的持平,最大是 2026 年 3 月之後的上漲 41%。這是歷史對照,樣本只有六次,不能當成這次的保證。
所以還會持續多久?我盯的四個訊號
把上面三組資料疊起來,結論只有一句:內外資對作的結束由外資決定,投信那邊只會降溫,不會主動退場。要判斷還會持續多久,就盯外資什麼時候出現明確的轉向。我列四個可以每天核對的訊號。
- 外資現貨出現單日買超 500 億以上,或連續兩天買超。7 月 31 日的 675.5 億、8 月 5 日的 903.1 億、9 月 18 日的 869.9 億,都是上兩次對作結束時的樣子。10 月 21 日的 22.4 億不算數,隔天就被 816.6 億的賣超蓋過去。
- 外資期貨淨空單回到 8 萬口以下,投信淨多單停止增加。9 月下旬外資淨空單在 74,000 到 79,000 口之間,10 月 15 日衝到 97,582 口,今天 87,297 口。從高點回補了一萬口,但離 9 月水位還有 8,000 到 9,000 口。
- 投信單日買超縮到 50 億以下並連續數日。這不會讓對作結束,但代表 ETF 申購降溫,投信承接的力道變小,指數的底要靠外資自己停手。今天的 88.7 億是這 10 天裡第三小的數字。
- 連假後第一週的外資動向。10 月 23 日是否因颱風停止交易以證交所公告為準,光復節補假落在 10 月 26 日星期一,之後第一個交易日是 10 月 27 日。連假前外資降低部位是常態,連假後第一週的買賣超,才能判斷這次賣超是連假前的減碼,還是還沒賣完。
如果用 7 月當尺,投信連買 25 天之後外資才轉向,這次才 10 天;但 7 月外資 25 天賣 7,039 億,這次 12 天就賣了 9,175 億。時間尺度說還早,速度尺度說可能更快。兩把尺都放在桌上,哪一把對,10 月 27 日那週會有第一個答覆。
主力視角小結
第一,對作的結束看外資,投信買多久都決定不了轉折,7 月的 25 天連買與低點之後的 7 月 31 日已經示範過一次。第二,外資這波賣超的速度是 7 月的兩倍以上,2024 年以來六次單月賣超 3,000 億以上之後,外資多半在一到兩個月內轉向,指數兩個月後沒有一次低於大賣當月。第三,對作期間指數在 34 個月裡平均收跌 1.95%,是四種組合裡最差的一種,所以現在要做的事是核對外資的第一筆明確買超,而不是比誰先進場。資料每天更新,結論跟著資料走。
常見問題
什麼是內外資對作?
內外資對作指外資賣超的同時投信買超,兩大法人在現貨或期貨站在相反方向。本文用證交所上市市場的三大法人買賣超與期交所臺股期貨淨部位來判定,逐日以當天外資賣超且投信買超為對作日,逐月以當月合計方向為準。
投信連續買超 10 天,大盤是不是快止跌了?
7 月以來的資料顯示,轉折點與投信連買的天數無關。7 月投信連買 25 天,指數低點出現在第 20 天,而低點隔天外資買超 675.5 億才是反彈的起點。投信買超主要來自 ETF 申購,申購單進來就得買,所以它的連買天數反映資金流入,不反映對行情的判斷。
外資期貨淨空單 8 萬口以上代表什麼?
淨空單是多空部位互抵後的結果,包含避險與投機,不能單憑口數推測目的。本文把它當成水位看:9 月下旬外資淨空單在 74,000 到 79,000 口,10 月 15 日 97,582 口,10 月 22 日 87,297 口。回到 8 萬口以下,代表 10 月加的空單大部分回補,是外資轉向的其中一個訊號,仍須與現貨買賣超一起核對。
內外資對作通常持續多久?
2024 年以來的逐月資料,對作月份最長連續 3 個月,其餘 1 到 2 個月,目前 9 月與 10 月是第二個月。逐日資料裡,嚴格定義的對作最長連續 13 個交易日,投信連續買超最長 25 個交易日。結束的方式決定後續走勢:外資轉買才結束的那兩次,指數之後 10 日分別上漲 15.3% 與 4.5%;外資沒有轉向的那一次,指數之後 5 日再跌 5.9%。
把今天的結論接回每日資料
外資有沒有出現第一筆明確買超、期貨淨空單回補到哪裡、投信買超有沒有降溫,這些數字每天盤後都會更新。你可以到 Money Turbo 主力雷達 用大盤多空雷達量表與三大法人追蹤頁逐日核對,先看資料日期,再比前後變化。
資料來源與口徑
資料整理日期為 2026 年 10 月 22 日。三大法人買賣超為證交所上市市場統計,逐月與年度數字由證交所三大法人買賣金額統計表逐月加總;10 月 22 日當日採市場通用的彙總口徑,外資賣超 816.6 億、投信買超 88.7 億,同日買賣金額統計表為外資 815.8 億、投信 94.9 億,差異來自統計口徑,不影響本文結論。期貨部位為期交所三大法人臺股期貨未平倉淨額;融資餘額為證交所上市融資金額;匯率為中央銀行公布之銀行間收盤匯率。圖表由本次原創繪製,未取得的資料不補零。
- 臺灣證券交易所:三大法人買賣金額統計表,2026 年 10 月 22 日
- 臺灣證券交易所:三大法人買賣金額統計表,逐月查詢
- 臺灣證券交易所:融資融券餘額,2026 年 10 月 21 日
- 臺灣期貨交易所:三大法人各期貨契約交易資訊
- 中央銀行:新臺幣對美元銀行間收盤匯率
- 經濟日報:外資又揮大刀,三大法人賣超 1,001 億元,台股重挫 846 點失守季線,2026 年 10 月 22 日
- 經濟日報:0050 十月再吸千億資金,今年第四度單月吸金上千億,2026 年 10 月 22 日
- 今周刊:台股下殺原因是颱風假?外資賣超擴大到 816 億,2026 年 10 月 22 日
- 主力雷達:融資增幅對比大盤增幅,2026 年 10 月 8 日
- 主力雷達:用兩個數值判斷大盤進出場時機
本文僅供市場教育與研究參考,歷史對照、平均值與訊號清單均不保證未來結果;投資有風險,本文不提供個別證券或期貨的買賣指令。